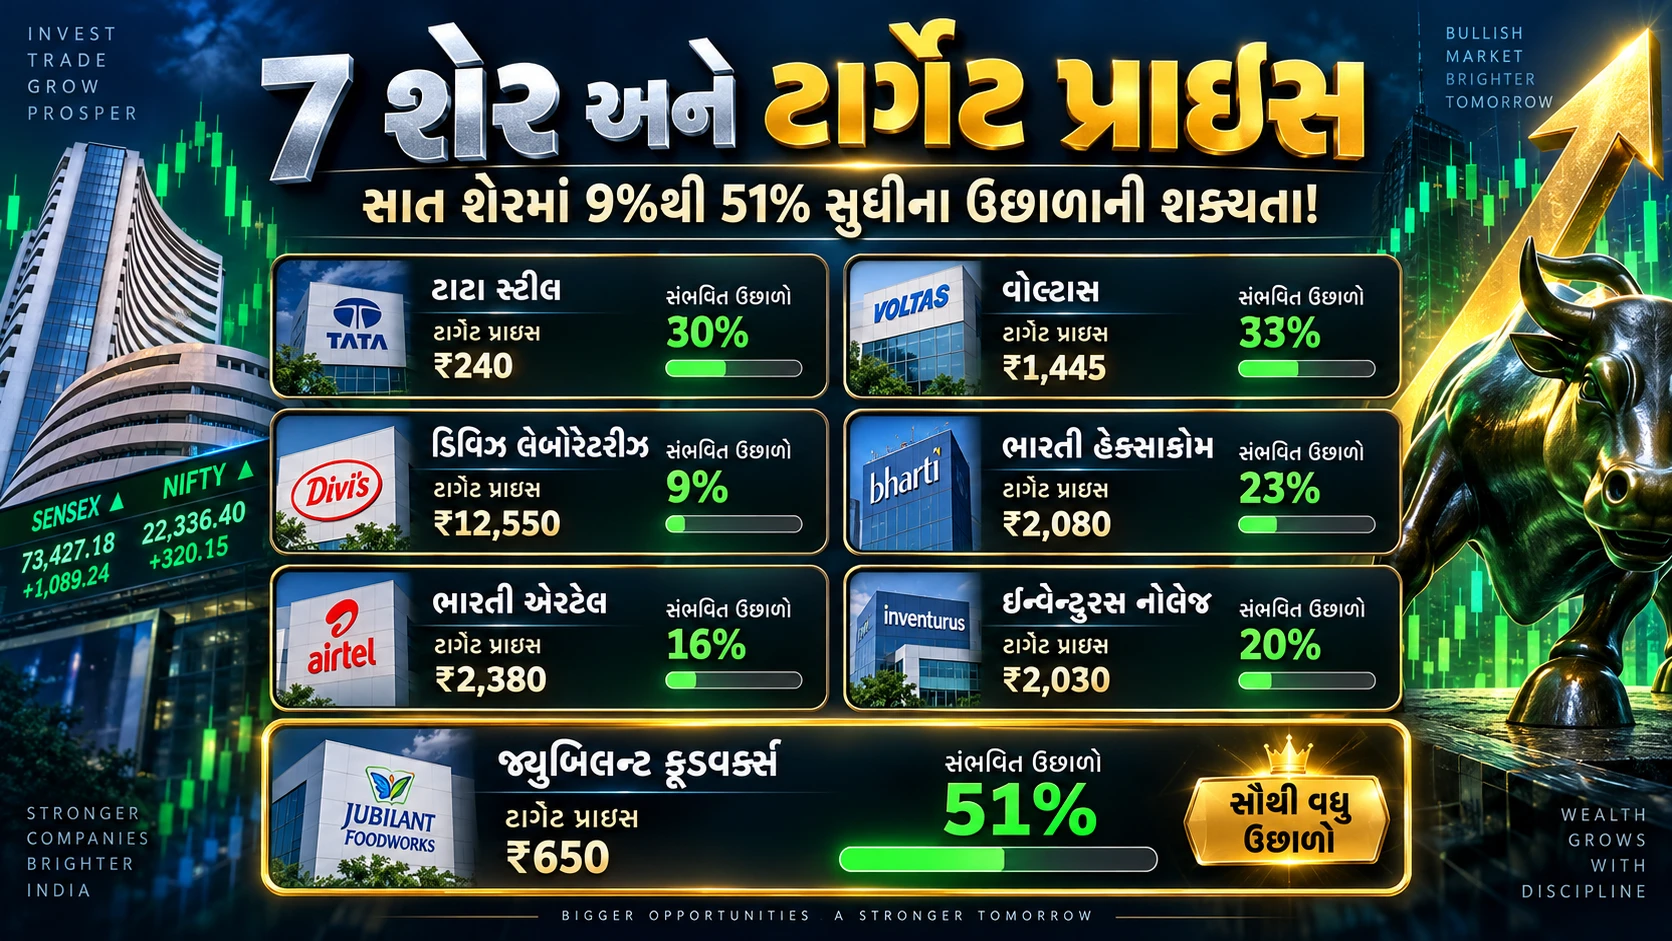
શેરબજારમાં રોકાણની તક શોધી રહેલા રોકાણકારો માટે વૈશ્વિક બ્રોકરેજ કંપની જેફરીઝે સાત ભારતીય કંપનીઓના શેર પર ‘Buy’ રેટિંગ આપ્યું છે. 9 નવેમ્બર 2026ના રોજ પ્રકાશિત અહેવાલ પ્રમાણે, આ શેરોના ટાર્ગેટ પ્રાઇસ વર્તમાન બજારભાવની સરખામણીએ 9%થી 51% સુધીના સંભવિત ઉછાળાનો સંકેત આપે છે. આ યાદીમાં સૌથી વધુ 51%નો સંભવિત ઉછાળો જ્યુબિલન્ટ ફૂડવર્ક્સમાં દર્શાવવામાં આવ્યો છે. જ્યારે વોલ્ટાસ, ટાટા સ્ટીલ અને ભારતી હેક્સાકોમમાં પણ નોંધપાત્ર વૃદ્ધિની શક્યતા વ્યક્ત કરવામાં આવી છે.
1. ટાટા સ્ટીલ: 30%નો સંભવિત ઉછાળો
જેફરીઝે ટાટા સ્ટીલ પર ‘Buy’ રેટિંગ જાળવી રાખીને શેરનો ટાર્ગેટ પ્રાઇસ ₹240 નક્કી કર્યો છે. બજારભાવ ₹185.24 પ્રમાણે લગભગ 30%નો ઉછાળો શક્ય છે. બ્રોકરેજને ભારતમાં સ્ટીલના ભાવ વધવાથી કંપનીના માર્જિનમાં સુધારાની આશા છે. જોકે, નેધરલેન્ડ્સમાં કોક અને ગેસ પ્લાન્ટ બંધ કરવા સંબંધિત નિયમનકારી પડકારો તથા બ્રિટનમાં નબળી કામગીરી જોખમ બની શકે છે.
2. વોલ્ટાસ: 33%નો સંભવિત ઉછાળો
વોલ્ટાસ માટે જેફરીઝે ₹1,445નો ટાર્ગેટ આપ્યો છે. ₹1,084.10ના બજારભાવ પ્રમાણે તેમાં 33%નો સંભવિત ઉછાળો છે. જેફરીઝને નાણાકીય વર્ષ 2027થી 2029 દરમિયાન કંપનીની આવકમાં વાર્ષિક સરેરાશ 14% અને EBITDAમાં 24% વૃદ્ધિની અપેક્ષા છે. જોકે, તાજેતરના ત્રિમાસિક પરિણામો અને માર્જિન પરના દબાણને કારણે કમાણીના અંદાજમાં ઘટાડો પણ કર્યો છે.
3. ડિવિઝ લેબોરેટરીઝ: 9%નો સંભવિત ઉછાળો
ડિવિઝ લેબોરેટરીઝ માટે ₹12,550નો ટાર્ગેટ પ્રાઇસ આપવામાં આવ્યો છે. ₹11,526.50ના ભાવની સરખામણીએ 9%નો ઉછાળો શક્ય છે. કંપનીના લાંબા ગાળાના વિકાસ અને જટિલ દવાઓના સંશોધન તથા ઉત્પાદન ક્ષેત્રમાં તેની ક્ષમતાને જેફરીઝે સકારાત્મક ગણાવી છે.
4. ભારતી હેક્સાકોમ: 23%નો સંભવિત ઉછાળો
ભારતી હેક્સાકોમ માટે ₹2,080નો ટાર્ગેટ આપવામાં આવ્યો છે. ₹1,678ના ભાવ પ્રમાણે 23%નો સંભવિત ઉછાળો છે. કંપનીની ઝડપી વૃદ્ધિ અને ભારતી એરટેલની સરખામણીએ તેના મૂલ્યાંકનમાં રહેલી સ્થિતિને બ્રોકરેજે આકર્ષક ગણાવી છે.
5. ભારતી એરટેલ: 16%નો સંભવિત ઉછાળો
ભારતી એરટેલ માટે ₹2,380નો ટાર્ગેટ પ્રાઇસ નક્કી કરવામાં આવ્યો છે. ₹2,052ના ભાવ પ્રમાણે 16%નો ઉછાળો શક્ય છે. જેફરીઝને એપ્રિલમાં ટેરિફમાં 10%નો વધારો થવાની અપેક્ષા છે. જોકે, સપ્ટેમ્બર ક્વાર્ટરનાં પરિણામો બાદ કંપનીની આવક અને EBITDAના અંદાજમાં 2થી 3%નો ઘટાડો કર્યો છે.
6. ઇન્વેન્ટુરસ નોલેજ સોલ્યુશન્સ: 20%નો સંભવિત ઉછાળો
આ શેર માટે ₹2,030નો ટાર્ગેટ આપવામાં આવ્યો છે. ₹1,694.90ના ભાવની સરખામણીએ 20%નો ઉછાળો શક્ય છે. જેફરીઝને નાણાકીય વર્ષ 2027થી 2029 દરમિયાન કંપનીના EPSમાં વાર્ષિક સરેરાશ 26% વૃદ્ધિની આશા છે. જોકે, કંપનીના એકીકરણ ખર્ચ અને વ્યાજના ખર્ચને કારણે નજીકના વર્ષોના અંદાજ ઘટાડ્યા છે.
7. જ્યુબિલન્ટ ફૂડવર્ક્સ: 51%નો સૌથી મોટો અંદાજ
આ યાદીમાં જ્યુબિલન્ટ ફૂડવર્ક્સ સૌથી આગળ છે. જેફરીઝે ₹650નો ટાર્ગેટ આપ્યો છે. ₹430.50ના ભાવ પ્રમાણે તેમાં 51%નો સંભવિત ઉછાળો છે. કંપનીના EBITDA માર્જિનમાં મધ્યમ ગાળામાં 200 બેસિસ પોઇન્ટથી વધુ સુધારાની શક્યતા છે. પોપઆઇઝના વેચાણમાં પણ મજબૂત વૃદ્ધિ જોવા મળી છે. કંપની આગામી 3થી 4 વર્ષમાં પોપઆઇઝની આવક ₹1,000 કરોડથી વધુ કરવાનું લક્ષ્ય ધરાવે છે.
રોકાણકારો માટે શું સમજવું જરૂરી?
જેફરીઝની આ યાદીમાં મેટલ, કન્ઝ્યુમર ડ્યુરેબલ્સ, ટેલિકોમ, હેલ્થકેર અને ફૂડ સર્વિસ જેવા અલગ-અલગ ક્ષેત્રોના શેર સામેલ છે. આ ભલામણો કંપનીઓનાં પરિણામો, આવકની સંભાવના અને વિકાસની યોજનાઓ પર આધારિત છે.
જોકે, ટાર્ગેટ પ્રાઇસ એ બ્રોકરેજનો અંદાજ છે, ખાતરીપૂર્વક મળનારી કમાણી નહીં. શેરબજારમાં જોખમ રહેલું છે અને રોકાણ કરતાં પહેલાં કંપનીની નાણાકીય સ્થિતિ તથા પોતાની જોખમ લેવાની ક્ષમતા તપાસવી જરૂરી છે.
આ પણ વાંચો: Donald Trumpએ ઈરાનને લઈને આપ્યો મોટો સંકેત, ક્રૂડ ઓઇલના ભાવમાં 4%નો ઘટાડો
