જો તમે HDFC બેંકમાંથી હોમ લોન, પર્સનલ લોન કે અન્ય ફ્લોટિંગ રેટ લોન લીધી છે, તો આ સમાચાર તમારા માટે મહત્ત્વના છે. બેંકે નવેમ્બર 2026માં પોતાના MCLR એટલે કે લોનના વ્યાજદર નક્કી કરવાના માપદંડમાં 5થી 15 બેસિસ પોઇન્ટનો વધારો કર્યો છે. આ ફેરફારથી MCLR સાથે જોડાયેલી લોન મોંઘી થઈ શકે છે. ખાસ કરીને 6 મહિના, 1 વર્ષ, 2 વર્ષ અને 3 વર્ષની મુદતવાળા દરમાં 15 બેસિસ પોઇન્ટનો વધારો થયો છે. જોકે, ગ્રાહકની EMI ક્યારે અને કેટલી વધશે તે તેની લોનની શરતો અને વ્યાજદર બદલવાની તારીખ પર આધારિત રહેશે.
HDFC બેંકના નવા વ્યાજદર કેટલા થયા?
બેંકે અલગ-અલગ સમયગાળા માટેના MCLR દરમાં વધારો કર્યો છે. અગાઉ બેંકના MCLR દર 7.75%થી 8.55% વચ્ચે હતા. હવે તે વધીને 7.85%થી 8.70%ની વચ્ચે પહોંચી ગયા છે.
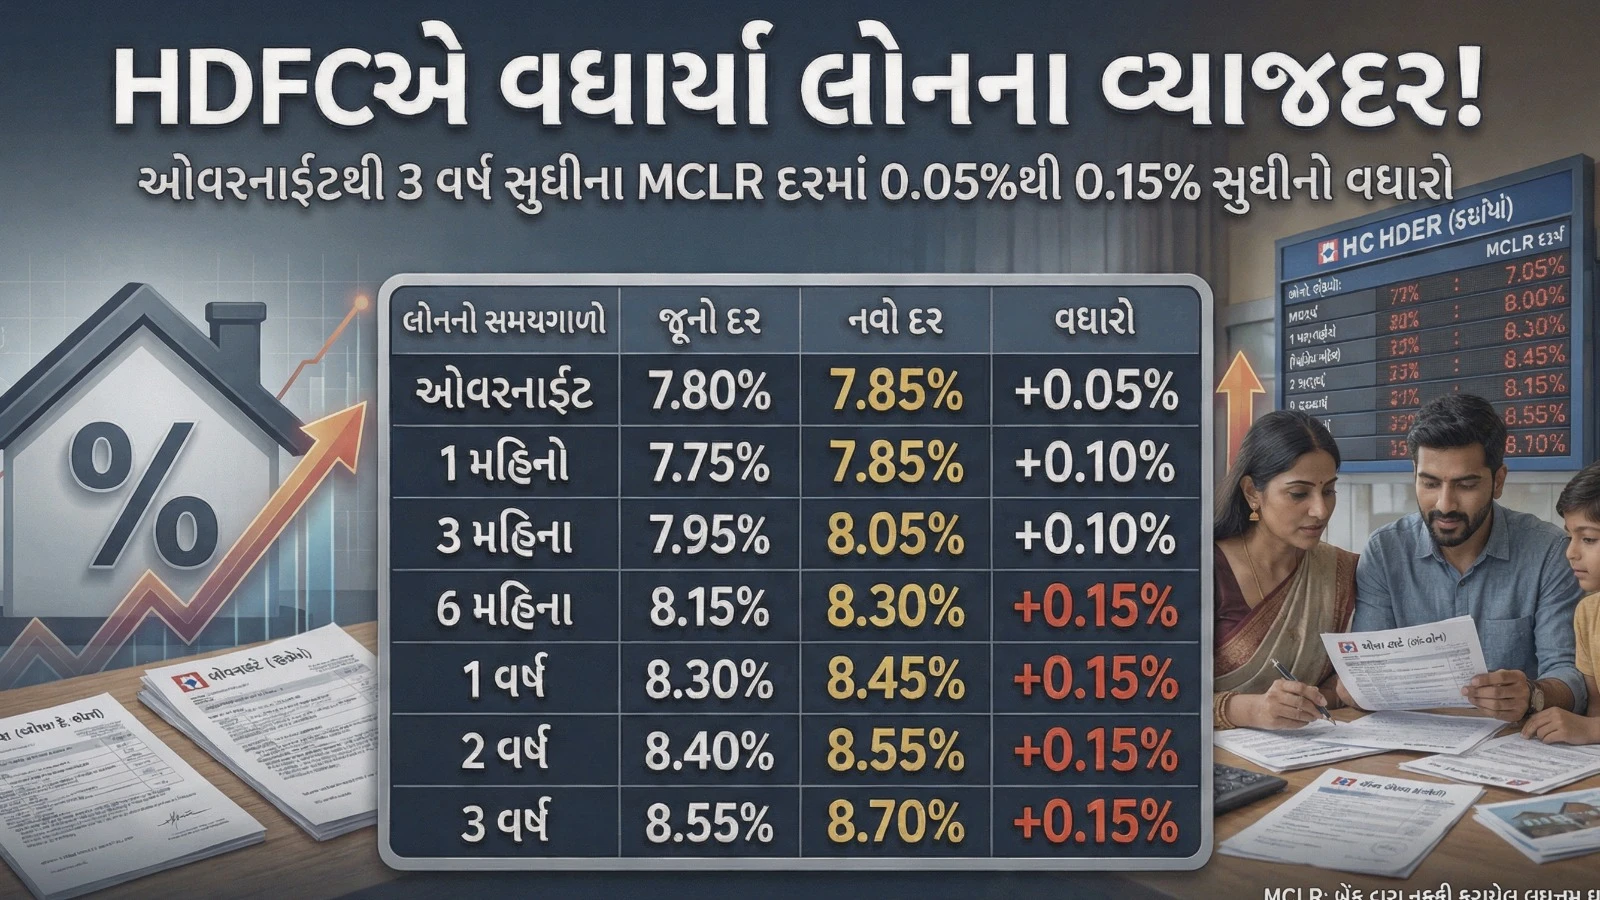
આ નવા દર 7 નવેમ્બર 2026થી અમલમાં આવ્યા છે. અહીં એક બેસિસ પોઇન્ટનો અર્થ 0.01 ટકા થાય છે. એટલે 15 બેસિસ પોઇન્ટનો વધારો એટલે વ્યાજદરમાં 0.15 ટકાનો વધારો.
કોની EMI વધી શકે છે?
આ ફેરફારની સીધી અસર એવા ગ્રાહકો પર થઈ શકે છે જેમની હોમ લોન, પર્સનલ લોન, કાર લોન અથવા અન્ય ફ્લોટિંગ રેટ લોન MCLR સાથે જોડાયેલી છે. પરંતુ એનો અર્થ એવો નથી કે HDFC બેંકના દરેક ગ્રાહકની EMI તરત વધી જશે. દરેક લોનની એક વ્યાજદર બદલવાની તારીખ એટલે કે 'રીસેટ ડેટ' હોય છે. બેંક આ તારીખે લોનના વ્યાજદરની સમીક્ષા કરે છે.
ઉદાહરણ તરીકે, જો તમારી લોન 6 મહિનાના MCLR સાથે જોડાયેલી છે અને તેની આગામી રીસેટ ડેટ થોડા મહિના પછી છે, તો તે સમયે નવો દર લાગુ થઈ શકે છે. એટલે તમારી EMIમાં ફેરફાર પણ તે સમયે જોવા મળી શકે છે. જો તમારી લોન રેપો રેટ જેવા અન્ય બાહ્ય માપદંડ સાથે જોડાયેલી છે, તો આ MCLR વધારાની સીધી અસર તેના પર નહીં પડે.
EMI વધશે કે લોનનો સમયગાળો?
વ્યાજદર વધ્યા પછી બેંક અને લોનની શરતો પ્રમાણે બે પ્રકારના ફેરફાર થઈ શકે છે.
• EMI વધી શકે છે: દર મહિને ભરવાની હપ્તાની રકમ વધે.
• લોનનો સમયગાળો વધી શકે છે: EMI પહેલાં જેટલી જ રાખવામાં આવે, પરંતુ લોન ચૂકવવા માટે વધુ સમય લાગે.
આથી દરેક ગ્રાહકની EMIમાં કેટલો વધારો થશે તે એકસરખો નહીં હોય. બાકી લોનની રકમ, બાકી સમયગાળો, હાલનો વ્યાજદર અને લોનનો કરાર આ ગણતરીને અસર કરે છે. ઉદાહરણ તરીકે, ₹50 લાખની લોન લેનારા અને ₹20 લાખની લોન લેનારા ગ્રાહક પર એકસરખી અસર નહીં થાય. ચોક્કસ EMI જાણવા માટે લોનની બાકી રકમ, બાકી મુદત અને સુધારેલા વ્યાજદરની માહિતી જરૂરી છે.
MCLR શું છે અને તે કેમ વધે છે?
MCLRનું પૂરું નામ 'માર્જિનલ કોસ્ટ ઓફ ફંડ્સ બેઝ્ડ લેન્ડિંગ રેટ' છે. સરળ ભાષામાં કહીએ તો બેંક પોતાની લોનના વ્યાજદર નક્કી કરવા માટે આ માપદંડનો ઉપયોગ કરે છે. બેંકની ભંડોળ મેળવવાની કિંમત, સંચાલન ખર્ચ અને રોકડ અનામત જાળવવાનો ખર્ચ જેવા પરિબળો તેના પર અસર કરે છે. MCLR અને રેપો રેટ એક જ નથી. રેપો રેટ રિઝર્વ બેંક નક્કી કરે છે, જ્યારે MCLR બેંકની પોતાની ભંડોળની કિંમત અને અન્ય ખર્ચને આધારે નક્કી થાય છે. એટલે રેપો રેટમાં ફેરફાર ન થયો હોય તો પણ બેંક પોતાના MCLRમાં ફેરફાર કરી શકે છે. આ વખતે HDFC બેંકે તમામ સાત સમયગાળાના MCLRમાં વધારો કર્યો છે.
લોનધારકોએ હવે શું કરવું?
જો તમારી લોન HDFC બેંકમાં ચાલી રહી છે, તો સૌથી પહેલાં તમારું લોન સ્ટેટમેન્ટ તપાસો. તેમાં લોન કયા માપદંડ સાથે જોડાયેલી છે અને આગામી રીસેટ ડેટ કઈ છે તે જાણો. ત્યારબાદ બેંક પાસેથી નવા વ્યાજદરની અસર અંગે માહિતી મેળવો. આ વધારો તમામ HDFC બેંક ગ્રાહકોની EMI તરત વધારી દેશે એવું નથી. અસર મુખ્યત્વે MCLR સાથે જોડાયેલી લોન પર અને તેની રીસેટ તારીખે જોવા મળશે.
આ પણ વાંચો: Stock Market Close: બજારમાં તેજીનો દોર યથાવત, સેન્સેક્સ 750 પોઈન્ટના ઉછાળા સાથે બંધ
